Итоги доверительного управления Gx2 Invest. Сентябрь 2026
14.10.2026
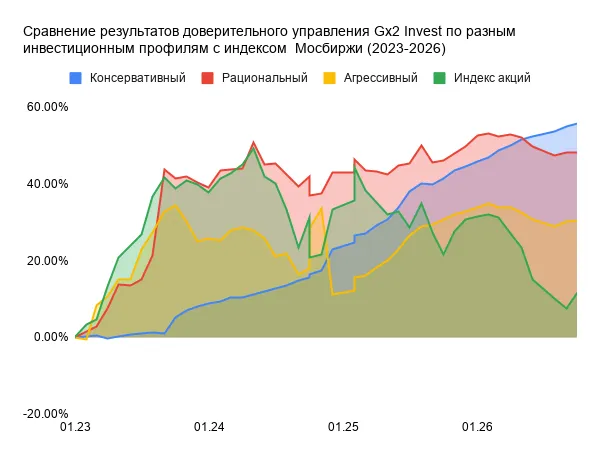
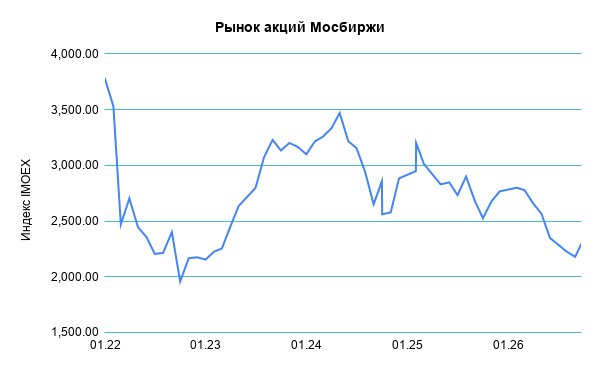
Сентябрь не принес рынку ясности. Индекс Мосбиржи так и не определился с направлением, застряв в широком диапазоне. Геополитический фон оставался напряженным, а ЦБ продолжал осторожную политику.
📉 Рынок: что произошло в сентябре
Индекс Мосбиржи: боковик на фоне неопределённости Сентябрь не дал рынку новых ориентиров. После августовского снижения индекс Мосбиржи закрепился в диапазоне 2400–2600 пунктов. Инвесторы ждали сигналов от ЦБ и геополитики.
Ключевые события месяца:
-
Премия за риск выросла до 15%. По оценкам аналитиков, инвесторы требуют доходность 30–35% от российских акций. Это исторически высокий уровень.
-
ЦБ сохранил ставку на уровне 14%. Регулятор дал понять, что не торопится со снижением.
-
Доходности ОФЗ остаются высокими. Длинные гособлигации предлагают около 15,5–16% годовых.
Оценка рынка: На фоне роста геополитической напряженности инвесторы существенно повысили требуемую премию за риск. Результатом стала глубокая коррекция индекса МосБиржи. При этом с фундаментальной точки зрения положение многих публичных компаний заметно улучшилось. P/E российского рынка на 2026 год — 4,5х (медиана). Это минимальное значение за последние 5 лет. Среднее за 5 лет — 6,0х.
Фундаментальные факторы поддержки рынка:
-
ЦБ продолжает цикл снижения ставки
-
Цены на сырьё (нефть, газ, сталь, золото) растут
-
Рубль девальвировался, поддерживая экспортёров
-
Финансовые результаты компаний за 1-е полугодие 2026 выглядят сильными
🏭 Рынок акций по секторам
Нефтегаз сохраняет наиболее сильные позиции среди сырьевых отраслей. Компании генерируют положительный свободный денежный поток. Фавориты: НОВАТЭК, Газпром, ЛУКОЙЛ, Роснефть.
Металлургия остаётся под давлением. Внутренний спрос на сталь сокращается, экспорт не компенсирует. Дорогая логистика, крепкий рубль и санкции давят на маржинальность. При этом отдельные представители сектора (Норникель, Русал, НЛМК, ММК) выглядят перепроданными.
Финансовый сектор выглядит наиболее уверенно среди компаний внутреннего рынка. Снижение ключевой ставки уменьшает стоимость фондирования банков. Фавориты: Сбер, Т-Технологии.
Потребительский сектор чувствителен к высоким ставкам и осторожному поведению покупателей. Хуже рынка могут выглядеть Магнит, X5, Лента.
Ориентир по индексу на конец года: Цель в диапазоне 2700–3000 пунктов. Однако это возможно лишь при улучшении геополитической риторики и возврате премии за риск к 8%.
📈 Рынок облигаций: время возможностей
ОФЗ: доходности выше 16% — завышены?
Доходности длинных ОФЗ остаются на высоком уровне. Кривая доходности сдвинулась вверх на 50–120 б.п. с начала июня.
Что сдерживает рост облигаций:
-
Ослабление рубля — проинфляционный риск
-
Ситуация на топливном рынке
-
ВВП за 2-й квартал (+1,3%) лучше ожиданий — у ЦБ меньше аргументов для быстрого снижения ставки
-
Дефицит бюджета продолжает расти
Наш взгляд: на текущих уровнях доходности длинные госбумаги выглядят привлекательно для долгосрочных инвесторов. Премия в доходности 10-летних ОФЗ к ключевой ставке превысила 200 б.п. — нетипично для цикла снижения ставок.
Корпоративные облигации
Доходность широкого рынка корпоративных облигаций выросла до 16,1% годовых. В более низких рейтинговых группах коррекция оказалась сильнее. Объём дефолтов за 8 месяцев 2026 вырос на 36% г/г до 29,3 млрд рублей.
Наш подход: держим только бумаги с рейтингом AA и выше. Никакого мусора.
💸 Рубль: стабилизация после ослабления
В августе рубль ослаб до 86,38 руб. за доллар — максимум с марта 2025 года. В сентябре российская валюта стабилизировалась в диапазоне 85–87 руб.
Причины ослабления рубля в августе:
-
Сокращение продаж валюты экспортёрами. В июле чистые продажи валюты экспортёрами сократились почти в 3,5 раза по сравнению с июнем — до 2,2 млрд долларов.
-
Рост покупок валюты государством. Чистые покупки валюты составляют около 5,92 млрд рублей в день.
-
Рост трансграничных переводов физических лиц. В июне нетто-объём составил 321 млрд руб. против 147 млрд руб. весной.
Прогноз: аналитики ожидают стабилизации курса в 4-м квартале 2026 в диапазоне 85–90 руб. за доллар. Возможное изменение цены отсечения в рамках бюджетного правила может скорректировать динамику в 2027 году.
📊 Главные цифры сентября. Без прикрас
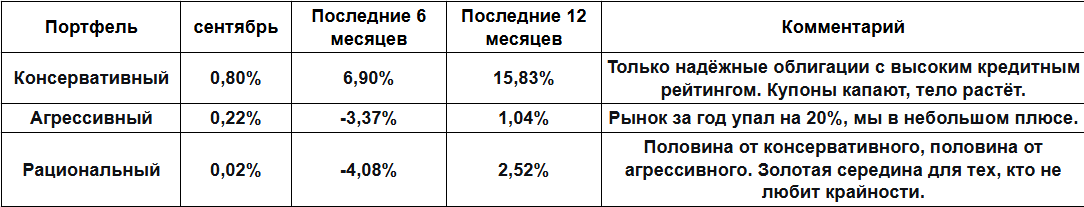
Индекс Мосбиржи за сентябрь: +4,3% (небольшой рост на фоне цен на сырье) Индекс Мосбиржи с начала года: –19,7% Ключевая ставка: 14,00% (без изменений) Курс доллара: ~85–87 руб. (стабилизация после августовского ослабления)
Ваши портфели. Всё — после комиссий и налогов.
🧠 Что планируем дальше
Консервативный портфель
Продолжаем покупать рублёвые облигации (рейтинг AA и выше) с ежемесячным купоном, погашение до 3 лет, и денежные фонды. На купонный доход увеличиваем позицию в длинных ОФЗ.
Агрессивный портфель
Даже здесь — не менее половины в деньгах (денежный фонд). Это не трусость. Это возможность купить, когда другие в панике продают. Оставшаяся половина — акции с дивидендами. В августе многие компании объявили дивиденды за 1-е полугодие.
Рациональный портфель
50% консервативного + 50% агрессивного. Умеренные риски, понятная структура.
Для юридических лиц
Размещение свободной ликвидности: Портфель облигаций с ежемесячным купоном (рейтинг не ниже АА). Средняя доходность — на уровне консервативного профиля.
Лайфхак, который работает
Откройте ИИС
✔️ Купоны и прибыль от продаж до 30 млн руб. — без НДФЛ.
✔️ Возврат до 20% от внесённой суммы (максимум 88 000 руб. в год).
Это не стратегия. Это подарок государства тем, кто инвестирует, а не тратит.
Инвестируйте спокойно. Остальное — наша работа.
Искренне ваш, Доверительный управляющий Gx2 Invest.
P.S. Узнать подробнее о результатах управления и текущих портфелях можно по ссылкам:
Не является индивидуальной инвестиционной рекомендацией. Информация носит лишь ориентировочный характер, не является исчерпывающей и предоставляется исключительно для целей обсуждения. Информация не должна расцениваться как публичная оферта, просьба или приглашение приобрести, или продать какие-либо ценные бумаги, финансовые инструменты или услуги.